
Санкционные ограничения последних лет кардинально изменили ландшафт международных платежей для россиян. То, что раньше казалось сложной схемой с множеством посредников, сегодня превратилось в структурированную экосистему с десятками сервисов и понятными правилами игры. В 2026 году вопрос стоит уже не «можно ли заплатить за рубежом», а «как сделать это быстрее, дешевле и безопаснее». Зарубежные виртуальные банковские карты стали главным инструментом для решения этой задачи — и в этом материале мы разберём всё, что нужно знать об их выборе, оформлении и использовании.
Что такое зарубежная виртуальная банковская карта
Зарубежная виртуальная карта — это цифровой аналог обычной банковской карты, выпущенной не российским банком, а иностранным финансовым учреждением или финтех-платформой. Она существует исключительно в онлайн-формате: пользователь получает полный набор реквизитов — номер карты, срок действия и CVV-код, — которые можно использовать для оплаты так же, как данные физического пластика.
Главное отличие от российских карт — принадлежность к зарубежной платежной инфраструктуре. Виртуальные карты мирокард работают в международных платёжных системах Visa, Mastercard, UnionPay, а иногда и в локальных сетях вроде SEPA или UPI. Именно это позволяет использовать их для оплаты сервисов, которые перестали принимать российские карты.
Как работает зарубежная виртуальная карта
После оформления пользователь получает доступ к личному кабинету или приложению, где можно пополнять баланс в нужной валюте — чаще всего это доллары США или евро. Некоторые сервисы поддерживают мультивалютный формат или позволяют хранить средства в стейблкоинах. Оплата проходит по тем же принципам, что и у обычной банковской карты: средства списываются с баланса, а транзакция проводится через международную платёжную систему.
Безопасность обеспечивается двухфакторной аутентификацией и возможностью быстро заблокировать карту при необходимости. Уровень анонимности зависит от конкретной платформы: где-то достаточно электронной почты и номера телефона, а где-то требуется полная верификация личности (KYC).
Зачем нужна зарубежная виртуальная карта
Спектр задач, которые решает виртуальная иностранная карта, достаточно широк:
- Доступ к глобальным сервисам. Это базовая функция: от стриминговых платформ и подписок на софт до оплаты облачных хранилищ и профессиональных инструментов, которые перестали принимать российские карты.
- Платежи в путешествиях. Виртуальная карта позволяет заранее оплатить визовый сбор при подаче на онлайн-визу, забронировать отель или апартаменты на популярных туристических площадках, купить билеты на самолёт у иностранной авиакомпании.
- Интеграция с платёжными системами. Карта нужна для привязки к электронным кошелькам и для работы с рекламными кабинетами в международных сетях.
- Бесконтактная оплата за границей. Возможность токенизации карты в мобильных платёжных сервисах превращает смартфон в полноценный платёжный инструмент в поездках.
При этом виртуальная карта может оказаться бесполезной там, где требуется физический пластик — например, при аренде автомобиля или для заморозки депозита в отеле.
Основные типы зарубежных виртуальных карт
Чтобы сделать правильный выбор, нужно понимать ключевые технические параметры, которые определяют функциональность вашей будущей карты.
Предоплаченная (Prepaid) vs. Пополняемая. Предоплаченная карта — это карточка с фиксированным номиналом, не привязанная к банковскому счёту. Её можно выпустить анонимно и использовать для разовых покупок. Пополняемая карта работает как полноценный счёт: вы можете вносить средства многократно и тратить их по мере необходимости.
По платёжной системе. Большинство сервисов предлагают карты Visa или Mastercard. Выбор платёжной системы может влиять на то, где именно карта будет приниматься.
По валюте счёта. Карты могут быть долларовыми, евровыми, мультивалютными или даже криптовалютными (с автоматической конвертацией стейблкоинов в фиат при оплате).
По наличию KYC. Одни сервисы позволяют выпустить карту без верификации личности (только по email и телефону), другие требуют полный пакет документов.
Преимущества зарубежных виртуальных карт
Мгновенное оформление. Большинство сервисов выпускают карту за считанные минуты — без посещения банка, без очередей и без бумажной волокиты.
Доступность из любой точки мира. Для оформления не нужно выезжать за границу — достаточно интернета и смартфона.
Гибкость в пополнении. Многие сервисы принимают пополнение криптовалютой, что особенно актуально для пользователей, у которых нет доступа к иностранным банковским счетам.
Безопасность. Виртуальные карты поддерживают 3D-Secure для двухфакторной аутентификации платежей, а также позволяют быстро заблокировать карту в случае утечки данных.
Экономия. Отсутствует стоимость обслуживания (или она минимальна), а выпуск многих карт стоит от $5 до $15.
Недостатки и риски
Отсутствие физического носителя. Виртуальную карту нельзя использовать для оплаты там, где требуется предъявить пластик — например, в офлайн-магазинах или при аренде автомобиля.
Ограниченный срок действия. Многие виртуальные карты выпускаются на ограниченный срок (например, на год) и требуют перевыпуска.
Риски, связанные с провайдером. Не все сервисы имеют банковскую лицензию. В случае проблем с платёжным сервисом возврат средств может быть затруднён. На отзовиках встречаются жалобы на блокировку средств с требованием дополнительных документов.
Комиссии. Некоторые сервисы взимают комиссию за пополнение, за каждую транзакцию или за конвертацию валюты.
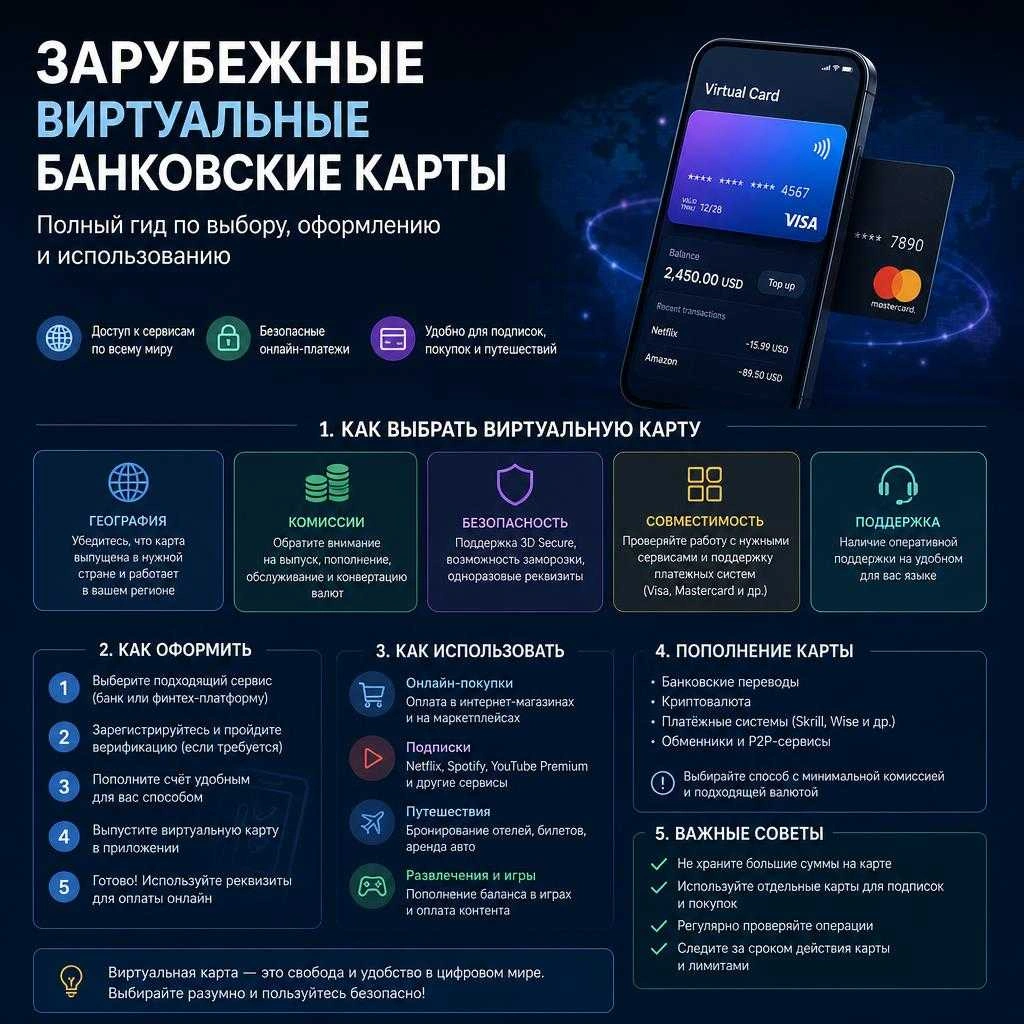
Как выбрать подходящий сервис для выпуска карты
При выборе конкретного провайдера виртуальных карт стоит обратить внимание на несколько ключевых параметров:
1. Стоимость выпуска и обслуживания. Сравните тарифы разных платформ — они могут варьироваться от нескольких долларов до десятков. Уточните, есть ли скрытые платежи.
2. Комиссии за пополнение и транзакции. У некоторых сервисов пополнение бесплатное, у других — с комиссией до 4–5%. Также обратите внимание на комиссию за каждую покупку или снятие средств.
3. Способы пополнения. Если у вас нет доступа к криптовалюте, выбирайте сервисы с пополнением в рублях через популярные внутрироссийские системы (СБП, переводы по номеру карты). Если вы активно используете цифровые активы, вам подойдут платформы, работающие только с криптовалютой.
4. Платёжная система. Убедитесь, что карта (Visa или Mastercard) принимается на тех площадках, где вы планируете её использовать. Для некоторых регионов может подойти UnionPay.
5. Наличие KYC. Если вам важна анонимность — выбирайте сервисы без верификации. Если нужен полноценный банковский продукт с высоким лимитом — готовьтесь проходить проверку личности с предоставлением документов.
6. Репутация сервиса. Изучите отзывы на независимых платформах, обратите внимание на жалобы о блокировках и возврате средств. Проверьте, как долго компания работает на рынке.
7. Срок действия карты. Некоторые карты действуют всего несколько месяцев, другие — до года и более. Уточните, можно ли продлить или перевыпустить карту.
8. Лимиты и ограничения. Обратите внимание на максимальный баланс, суточные и месячные лимиты на траты, а также на ограничения по категориям товаров или услуг.
Типичные сценарии использования виртуальных карт
Рассмотрим наиболее частые ситуации, для которых приобретаются зарубежные виртуальные карты.
Оплата цифровых подписок. Это может быть доступ к стриминговым платформам, подписка на профессиональные сервисы, покупка игр и внутриигровых предметов.
Рекламные кампании. Для тех, кто занимается интернет-маркетингом и продвигает свои продукты через международные рекламные сети, виртуальная карта — обязательный инструмент для привязки к рекламному кабинету.
Покупка товаров в зарубежных интернет-магазинах. Многие зарубежные онлайн-ретейлеры не принимают карты российских банков, поэтому виртуальная карта становится единственным способом совершить покупку.
Бронирование и оплата туристических услуг. Билеты, отели, страховки, трансферы — всё это можно оплатить виртуальной картой, не беспокоясь о блокировке платежа.
Пополнение криптовалютных бирж и кошельков. Некоторые сервисы позволяют пополнять баланс биржи с виртуальной карты, что удобно для трейдеров.
Сравнение подходов: классические эмитенты vs финтех-провайдеры
Рынок зарубежных виртуальных карт условно можно разделить на две большие группы.
Первая — это традиционные банки и необанки, которые имеют собственную банковскую лицензию и предлагают полноценное расчетное обслуживание. Они требуют прохождения KYC, часто открывают счёт с личным идентификатором (IBAN), позволяют совершать переводы по SWIFT и предоставляют расширенные лимиты. Однако для россиян доступ к таким сервисам сейчас сильно ограничен, многие из них прекратили работу с клиентами из РФ.
Вторая группа — финтех-платформы и специализированные сервисы, которые не являются банками, но сотрудничают с банками-партнёрами для эмиссии карт. Они часто не требуют верификации, работают преимущественно с криптовалютой для пополнения и ориентированы на быстрый выпуск без бюрократии. Именно такие решения стали основным спасением для большинства пользователей.
Пополнение виртуальных карт: основные способы
Способ пополнения — один из важнейших факторов при выборе. Рассмотрим наиболее популярные варианты.
- Криптовалюта. Перевод с кошелька или биржи в стейблкоинах (USDT, USDC) или в основных монетах (BTC, ETH) — самый быстрый и доступный способ для россиян. Конвертация происходит автоматически по внутреннему курсу сервиса. Минимальные суммы пополнения обычно начинаются от $10.
- Банковский перевод (SWIFT) . Теоретически возможен, но для россиян сильно затруднён из-за санкций и ограничений.
- Перевод через платёжные системы (PayPal, Skrill, Neteller) . Некоторые сервисы принимают пополнение с электронных кошельков, но комиссия может быть высокой.
- P2P-обмен. Возможность купить доллары или евро у других пользователей через внутренний обменник сервиса или через внешние площадки.
- Пополнение рублями через российские системы (СБП, карты российских банков). Всё больше сервисов внедряют такую опцию, что значительно упрощает жизнь пользователям без криптовалюты.
Вопросы безопасности и защиты данных
При работе с зарубежными виртуальными картами стоит помнить о базовых правилах кибербезопасности:
- Никогда не передавайте CVV-код и полные реквизиты карты третьим лицам.
- Используйте отдельную карту для каждой крупной площадки, чтобы ограничить риски при утечке данных.
- Регулярно проверяйте историю транзакций и включайте уведомления о списаниях.
- Если сервис позволяет установить лимиты на сумму покупки или географию использования — обязательно настройте их.
- При пополнении через криптовалюту проверяйте адрес кошелька несколько раз, чтобы избежать отправки на неправильный адрес.
Альтернативные способы получения зарубежной карты
Помимо специализированных финтех-платформ, существуют и другие варианты для тех, кому нужна зарубежная платёжная карта:
Необанки с открытием счёта. Wise, Revolut, N26 — для многих стали синонимом удобных и современных финансов. Однако доступность этих сервисов для россиян сейчас сильно ограничена, и далеко не все из них работают с гражданами РФ.
Телеграм-боты. Множество сервисов функционирует прямо внутри мессенджера — они предлагают выпуск карт Mastercard или Visa с пополнением через СБП или криптовалюту. Это самый быстрый и анонимный вариант.
Банки дружественных стран. Открытие полноценного счёта в банке Киргизии, Казахстана, Армении или другой дружественной страны и выпуск к нему виртуальной карты. Этот способ надёжнее, но требует времени, денег на поездку или оформление через агента.
Мобильные операторы. Некоторые российские операторы предлагают оформление карт международных платёжных систем, выпущенных банками стран СНГ, прямо в своём приложении.
Криптокарты. Платформы, которые выпускают карты, привязанные к криптовалютному балансу, с возможностью тратить цифровые активы как обычные деньги в магазинах и интернете.
Как минимизировать риски при работе с виртуальными картами
Эксперты рекомендуют придерживаться нескольких простых принципов, чтобы избежать потери средств:
- Держите на карте ровно ту сумму, которую планируете потратить в ближайшее время. Не используйте виртуальную карту как накопительный счёт.
- Изучите условия возврата средств (чарджбэка) у вашего провайдера — не все сервисы его поддерживают.
- Проверьте, можно ли привязать карту к мобильному платёжному сервису (Apple Pay, Google Pay) для удобства — многие платформы это поддерживают.
- Записывайте контакты службы поддержки и проверяйте, есть ли у них оперативная связь (онлайн-чат, телефон).
- Обратите внимание на срок действия карты и своевременно перевыпускайте её, чтобы избежать сбоев в оплате подписок.
Заключение
Зарубежные виртуальные банковские карты стали не просто удобным инструментом, а необходимостью для миллионов пользователей, которым нужно оплачивать подписки, сервисы, рекламу и покупки за рубежом. Рынок предлагает десятки решений — от простых телеграм-ботов до полноценных банковских продуктов с открытием счёта.
Главное при выборе — трезво оценить свои потребности. Если вам нужна карта для разовых покупок без лишних формальностей — обратите внимание на сервисы без KYC с пополнением криптовалютой или через СБП. Если вы планируете регулярные крупные платежи и хотите большей защиты — возможно, стоит рассмотреть вариант открытия счёта в банке дружественной страны.
В любом случае, перед оформлением внимательно изучите все условия: комиссии, лимиты, срок действия, способы пополнения и репутацию провайдера. Не храните на карте больше, чем готовы потерять, и регулярно контролируйте движение средств. При правильном подходе виртуальная карта станет вашим надёжным помощником в международных платежах — быстрым, доступным и удобным инструментом для решения финансовых задач в новых реалиях.